Bank Indonesia bersama Asosiasi Sistem Pembayaran Indonesia meluncurkan Kartu Kredit Indonesia (KKI) untuk segmen ritel pada 17 Agustus 2026. Kehadiran KKI memperluas pilihan pembayaran domestik karena masyarakat dapat memakai kartu kredit digital sebagai sumber dana transaksi melalui ekosistem QRIS.
Peluncuran ini berlangsung ketika penggunaan pembayaran digital di Indonesia terus meningkat. Bank Indonesia mencatat volume transaksi QRIS secara kumulatif telah mencapai 15 miliar hingga Juli 2026, dengan 67 juta pengguna dan 45 juta merchant. Angka tersebut menunjukkan bahwa QRIS bukan lagi sekadar alternatif, melainkan salah satu infrastruktur pembayaran utama bagi konsumen dan pelaku usaha.
Apa itu Kartu Kredit Indonesia?
KKI adalah skema kartu kredit domestik yang dikembangkan BI bersama ASPI, dengan dukungan asosiasi industri kartu kredit, penyelenggara jasa pembayaran penerbit, dan penyelenggara infrastruktur sistem pembayaran. Pada tahap awal, KKI tersedia dalam bentuk kartu digital.
Berbeda dari kartu kredit internasional yang bergantung pada jaringan global tertentu, KKI dirancang terintegrasi dengan infrastruktur sistem pembayaran nasional. Tujuannya adalah menyediakan instrumen pembayaran domestik yang efisien, aman, dan sesuai dengan kebutuhan transaksi di Indonesia.
Sebelum diperluas ke masyarakat umum, KKI telah digunakan pada segmen pemerintah untuk mendukung transaksi belanja pemerintah pusat dan daerah. Kini, skemanya dapat digunakan oleh individu dan korporasi, termasuk produk konvensional maupun syariah sesuai layanan yang disediakan penerbit.
Bagaimana KKI digunakan lewat QRIS?
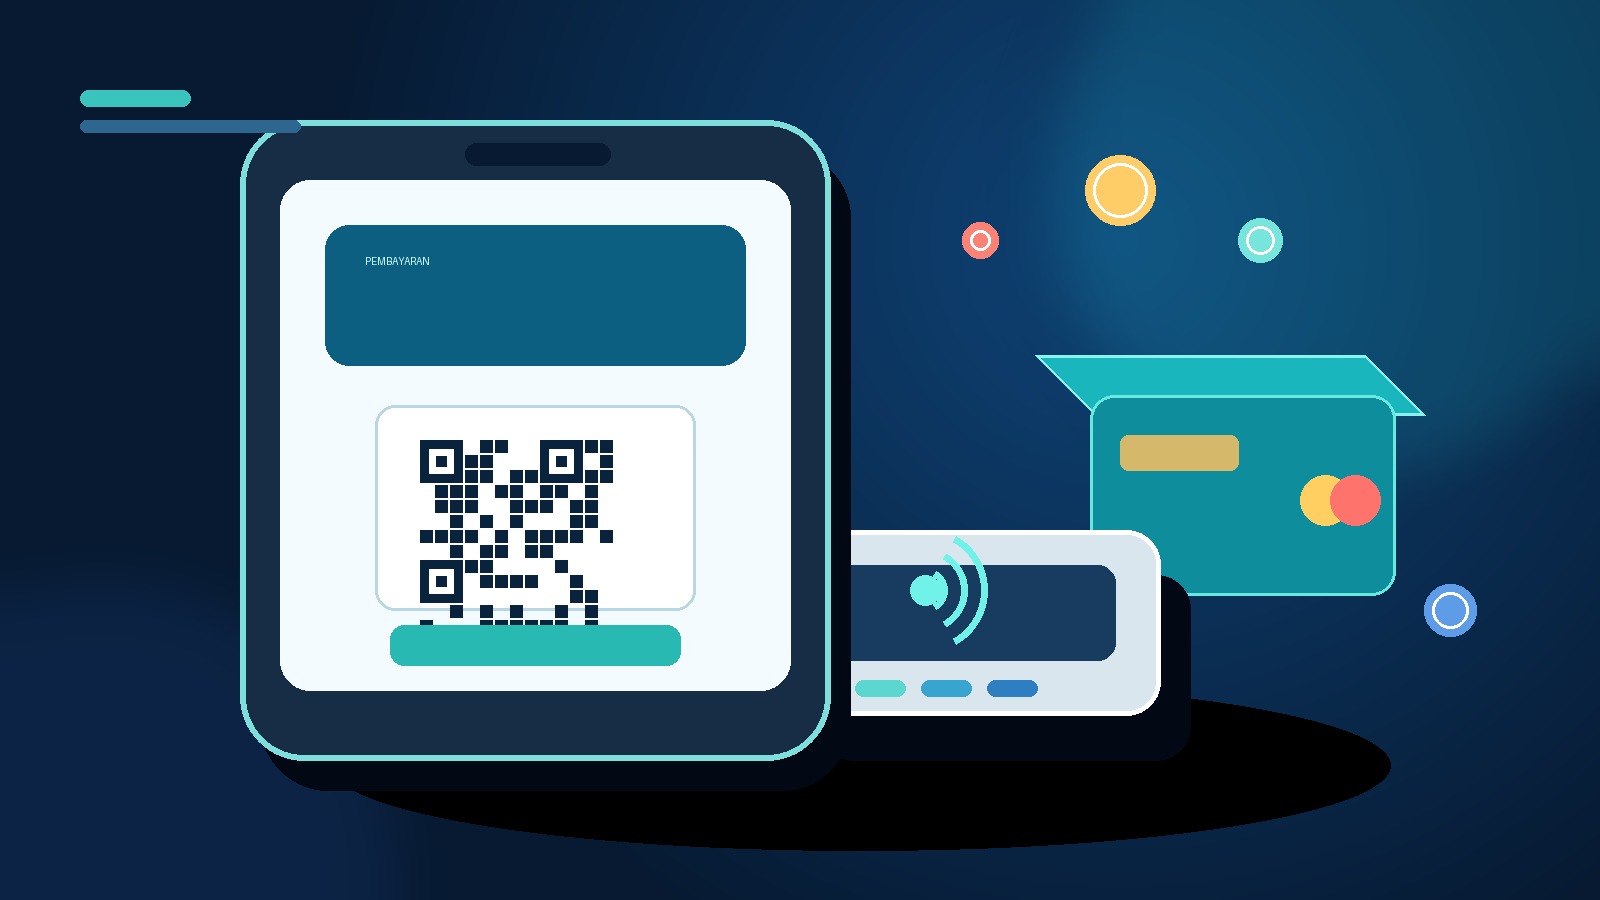
Pada tahap awal, KKI berfungsi sebagai sumber dana untuk transaksi QRIS. Artinya, pengguna tidak perlu mengisi saldo dompet digital terlebih dahulu untuk membayar merchant yang menerima QRIS. Transaksi tetap dilakukan melalui kanal QRIS, tetapi sumber dananya berasal dari fasilitas kredit KKI.
BI menyebut KKI dapat digunakan untuk QRIS Merchant Presented Mode (MPM), QRIS Customer Presented Mode (CPM), dan QRIS Tap. Dalam praktiknya, pengguna dapat memindai kode QR merchant, menampilkan kode pembayaran dari aplikasinya, atau menggunakan perangkat yang kompatibel dengan QRIS Tap.
Karena merupakan fasilitas kredit, pembayaran menggunakan KKI tidak sama dengan pembayaran langsung dari saldo rekening. Nilai transaksi akan menjadi bagian dari tagihan sesuai ketentuan penerbit. Pengguna perlu memahami tanggal cetak tagihan, jatuh tempo, biaya, serta konsekuensi apabila pembayaran tidak dilakukan tepat waktu.
Perbedaan dengan kartu kredit biasa
Perbedaan utama terletak pada jaringan dan tahap penggunaannya. KKI berfokus pada transaksi domestik dan pada tahap awal hadir sebagai kartu digital untuk pembayaran QRIS. Sementara itu, kartu kredit biasa umumnya sudah memiliki fitur yang lebih luas, seperti transaksi daring, pembayaran berulang, penggunaan di luar negeri, dan kartu fisik, tergantung jaringan serta penerbitnya.
KKI juga tidak otomatis berarti semua merchant QRIS dapat menerima semua produk KKI. Penerimaan tetap bergantung pada penerbit, penyelenggara jasa pembayaran, dan kesiapan infrastruktur. Konsumen sebaiknya memeriksa merchant, limit, biaya, dan ketentuan produk sebelum melakukan transaksi.
Dari sisi konsumen, KKI dapat menjadi pilihan ketika pengguna ingin memisahkan waktu transaksi dari waktu pembayaran tagihan. Namun, kemudahan ini tetap harus diperlakukan sebagai penggunaan kredit, bukan tambahan pendapatan. Membayar tagihan tepat waktu penting agar biaya dan beban utang tidak membesar.
Penerbit awal dan rencana pengembangan
Dalam implementasi awal, tujuh penyelenggara jasa pembayaran menjadi first mover penerbit KKI, yaitu BCA, Bank Mandiri, BNI, BRI, CIMB Niaga, Permata Bank, dan Bank Mega. Bank Syariah Indonesia tercatat sebagai next mover. Ketersediaan produk, proses pengajuan, limit, dan fitur dapat berbeda di setiap penerbit.
BI menyampaikan bahwa KKI akan dikembangkan secara bertahap. Setelah penggunaan sebagai sumber dana QRIS, pengembangan berikutnya diarahkan untuk transaksi online melalui online payment dan transaksi offline menggunakan kartu fisik. Dengan demikian, fungsi KKI ke depan berpotensi menjadi lebih luas daripada pembayaran QRIS.
Yang perlu diperiksa sebelum memakai KKI
Pertama, pastikan memahami apakah transaksi diproses sebagai cicilan, pembayaran penuh, atau skema lain yang ditawarkan penerbit. Kedua, periksa biaya layanan, suku bunga atau imbalan, limit, tanggal jatuh tempo, dan aturan apabila terjadi keterlambatan. Ketiga, gunakan hanya pada merchant dan aplikasi resmi agar data pembayaran tidak diberikan kepada pihak yang tidak dikenal.
Pengguna juga perlu membedakan KKI dari dompet digital. Dompet digital memakai saldo yang sudah tersedia atau sumber dana yang ditautkan, sedangkan KKI memberikan fasilitas kredit dengan kewajiban pembayaran di kemudian hari. Pembaca yang membutuhkan panduan umum terkait layanan pembayaran digital dapat melihat informasi tambahan di DompetPaypal, sambil tetap merujuk ketentuan resmi penerbit KKI masing-masing.
KKI dan QRIS memperlihatkan arah sistem pembayaran Indonesia yang semakin terintegrasi. Bagi konsumen, manfaat terbesar bukan hanya pilihan pembayaran baru, melainkan akses yang lebih praktis ke transaksi digital domestik. Namun, setiap kemudahan kredit harus diimbangi pemahaman biaya dan disiplin membayar tagihan.
Leave a Reply